Obrat českého internetového obchodu se v prvním pololetí 2026 meziročně zvýšil o 5,3 procenta na téměř 92 miliard korun, ukazují data Heureka Group. Trh tak navazuje na srovnatelný růst z předchozích dvou let a definitivně se odpoutal od propadu z roku 2023 – zároveň se ale mění způsob, jakým lidé za nákupy platí, což klade nové nároky především na menší obchodníky.
Podle údajů Heureka Group dosáhla v prvním pololetí 2026 průměrná hodnota objednávky 1 889 korun, o 2,2 procenta víc než loni, a mírně přibylo i samotných objednávek.
Návazně na to loňský celoroční obrat e-commerce vzrostl o víc než 6 procent na 206 miliard korun a v roce 2024 o 5 procent na 194 miliard korun – poté, co trh v roce 2023 klesl na 185 miliard korun. Jde tedy o druhý rok po sobě se srovnatelným tempem růstu, ne jen o krátkodobé odražení ode dna.
Konkurence mezi obchodníky přitom zůstává vysoká: na konci roku 2024 fungovalo v Česku přibližně 49 700 internetových obchodů, tedy velký počet malých a středních prodejců, kteří musí nabídnout srovnatelné pohodlí jako velké platformy, ale bez jejich rozpočtů na vlastní vývoj.
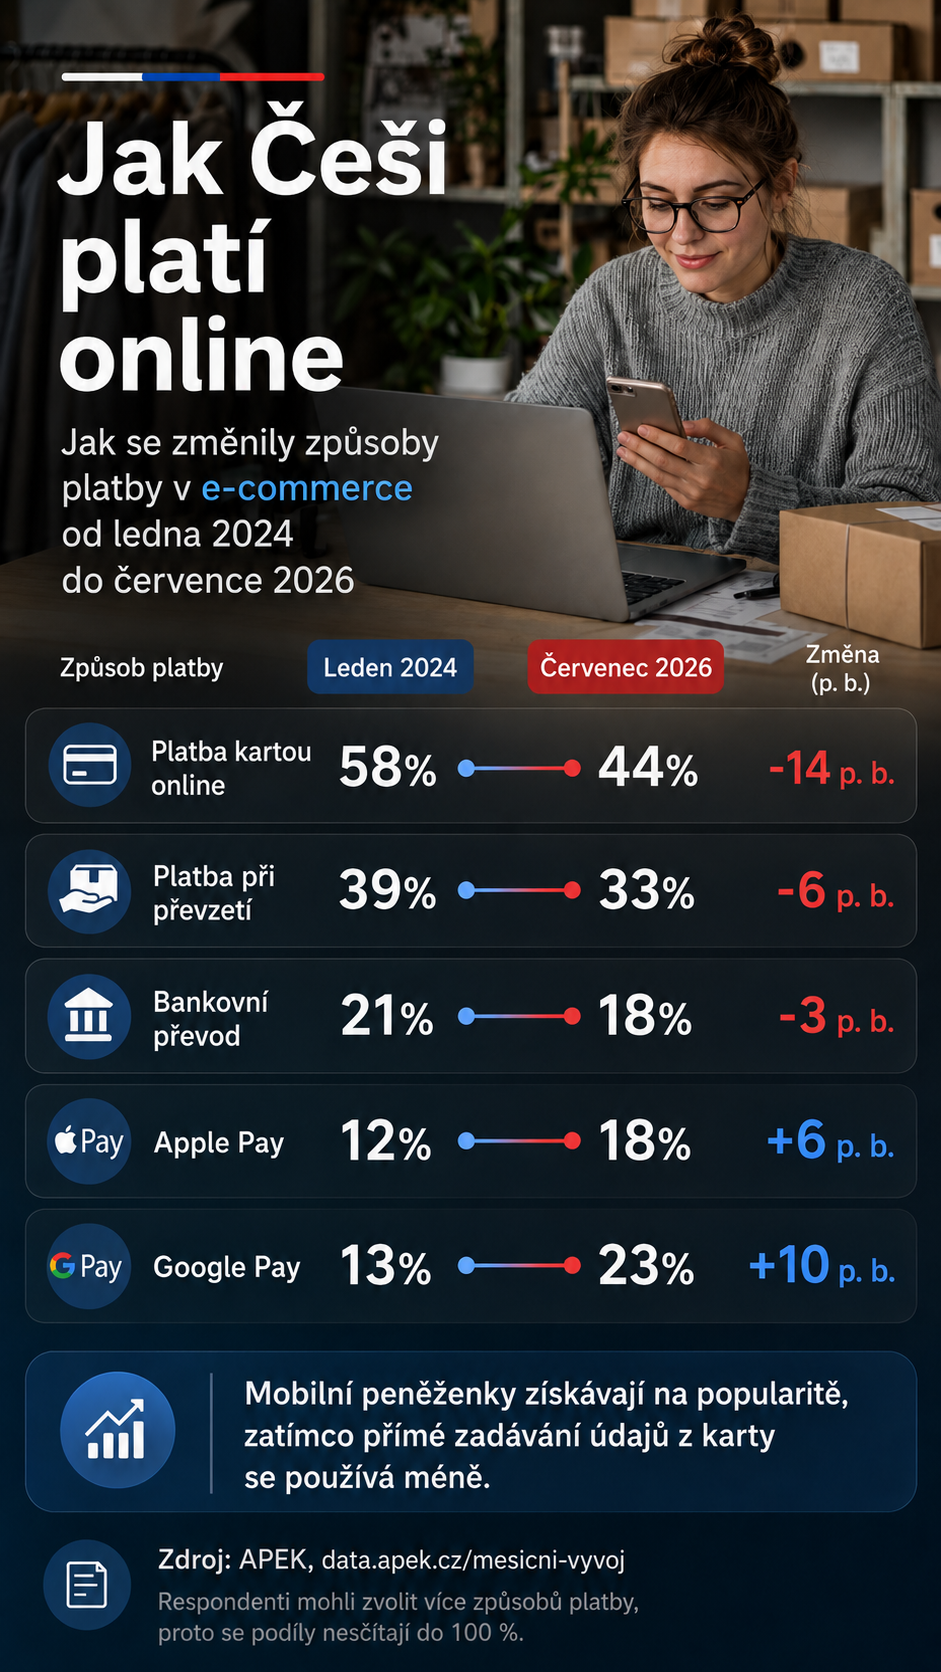
Nejvýraznější posun se odehrává v samotném checkoutu. Podle dat Asociace pro elektronickou komerci (APEK) platilo v lednu 2024 kartou přímo na webu 58 procent dotázaných online zákazníků, v červenci 2026 to bylo jen 44 procent.
Naopak využívání Google Pay za stejné období vzrostlo ze 13 na 23 procent a Apple Pay ze 12 na 18 procent. Klesl také podíl platby při převzetí zboží (z 39 na 33 procent) a bankovního převodu (z 21 na 18 procent).
Nejde ale o odklon od platebních karet jako takových – Apple Pay a Google Pay stále fungují na kartách, jen bez nutnosti ručně zadávat platební údaje.
Měnícím se faktorem je tedy hlavně očekávání rychlejšího a jednoduššího dokončení objednávky, ne samotný platební nástroj.
Podle České národní banky měl v roce 2026 přístup k okamžitým platbám už 99 procent klientů bank v zemi, a už v roce 2024 probíhala okamžitě polovina mezibankovních maloobchodních plateb.
ČNB zároveň upozorňuje na rozvoj řešení kombinujících okamžité platby s QR kódy, NFC nebo modelem request-to-pay.